
Financement de construction — pour les entreprises d’artisanat, de construction et les entreprises générales
Le mandat se conclut, même si le budget du maître d’ouvrage n’est pas encore bouclé.
Sur un chantier, un mandat échoue rarement sur le prix, mais sur la liquidité du maître d’ouvrage au mauvais moment. Cashare finance sa facture sous forme de crédit PME : il paie par mensualités, vous touchez le montant entier — sur un projet de construction par tranches liées aux étapes, pour que l’avancement des travaux et le paiement coïncident. Pas de recouvrement, aucun risque de défaut, et aucun frais par dossier.
Configuration en quelques minutes — sans frais de mise en place, sans engagement, sans chiffre d’affaires minimum.
Plateforme suisse depuis 2008. Auditée par PricewaterhouseCoopers, titulaire de la licence de prêteur, membre de la ZEK/IKO, affiliée à l’OAR PolyReg. Données hébergées en Suisse.

 ZEK · IKOMembre
PFPDTAutorité de protection des données
Le modèle
Un financement intégré à votre offre
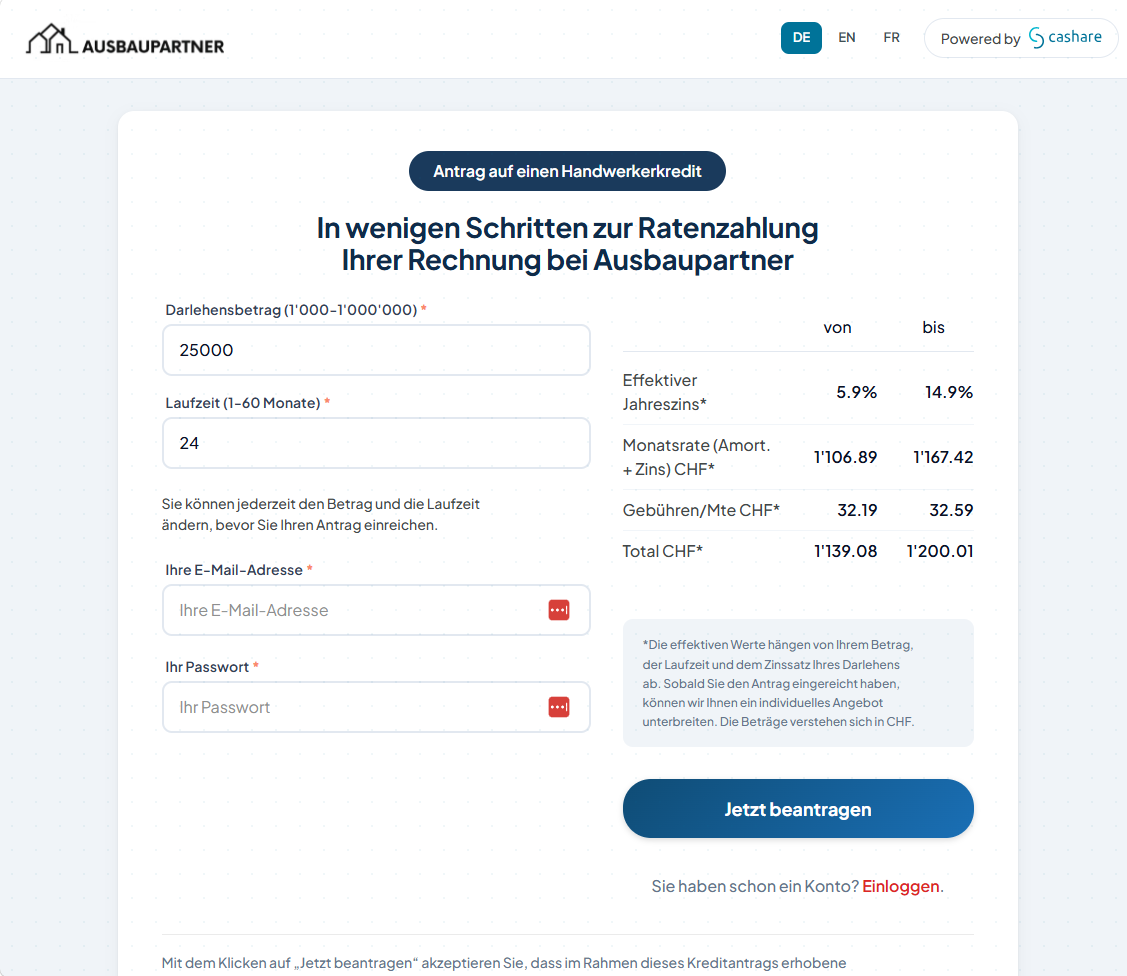
Le financement se trouve là où votre maître d’ouvrage décide : dans l’offre. Qui veut signer un contrat d’entreprise de CHF 180'000 sans pouvoir mobiliser la somme d’un coup voit à la place une mensualité — et dépose sa demande sur votre propre page d’atterrissage chez Cashare, pas chez vous sur le chantier.
Ce que vous obtenez
- Votre propre page d’atterrissage avec votre logo, sous votre raison sociale — le lien, vous le placez sur votre site, dans l’offre de construction, dans le contrat d’entreprise.
- La somme entière sur votre compte, 10 jours après le financement abouti — sur un chantier par tranches selon l’avancement. Vous figurez comme bénéficiaire du paiement dans le contrat de crédit.
- Aucun risque de défaut ni de rappels — le paiement par mensualités est une affaire entre votre client et Cashare.
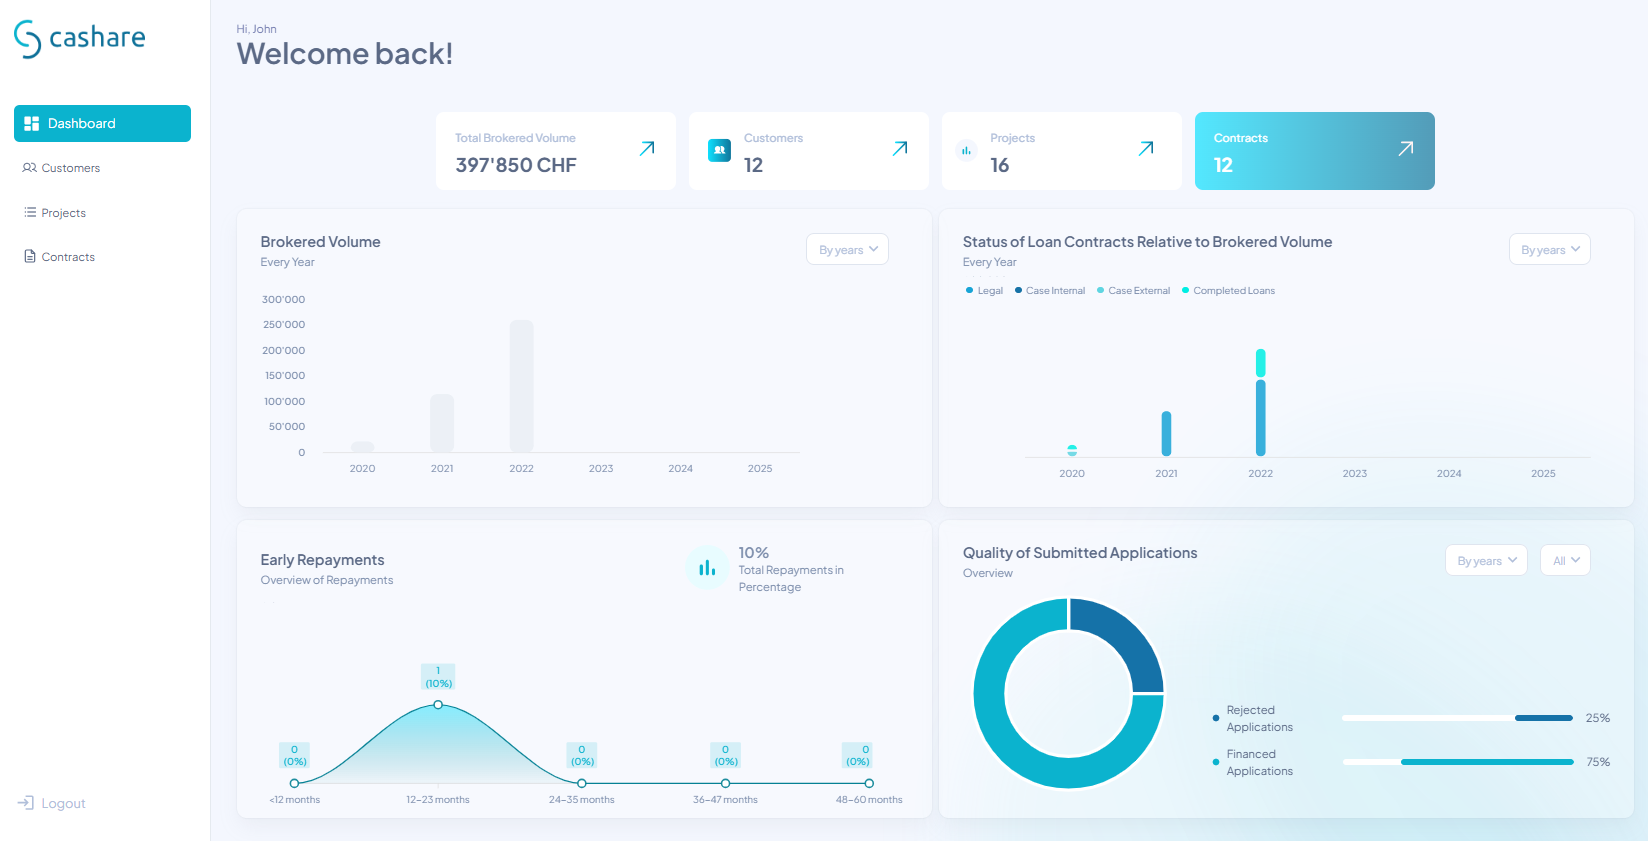
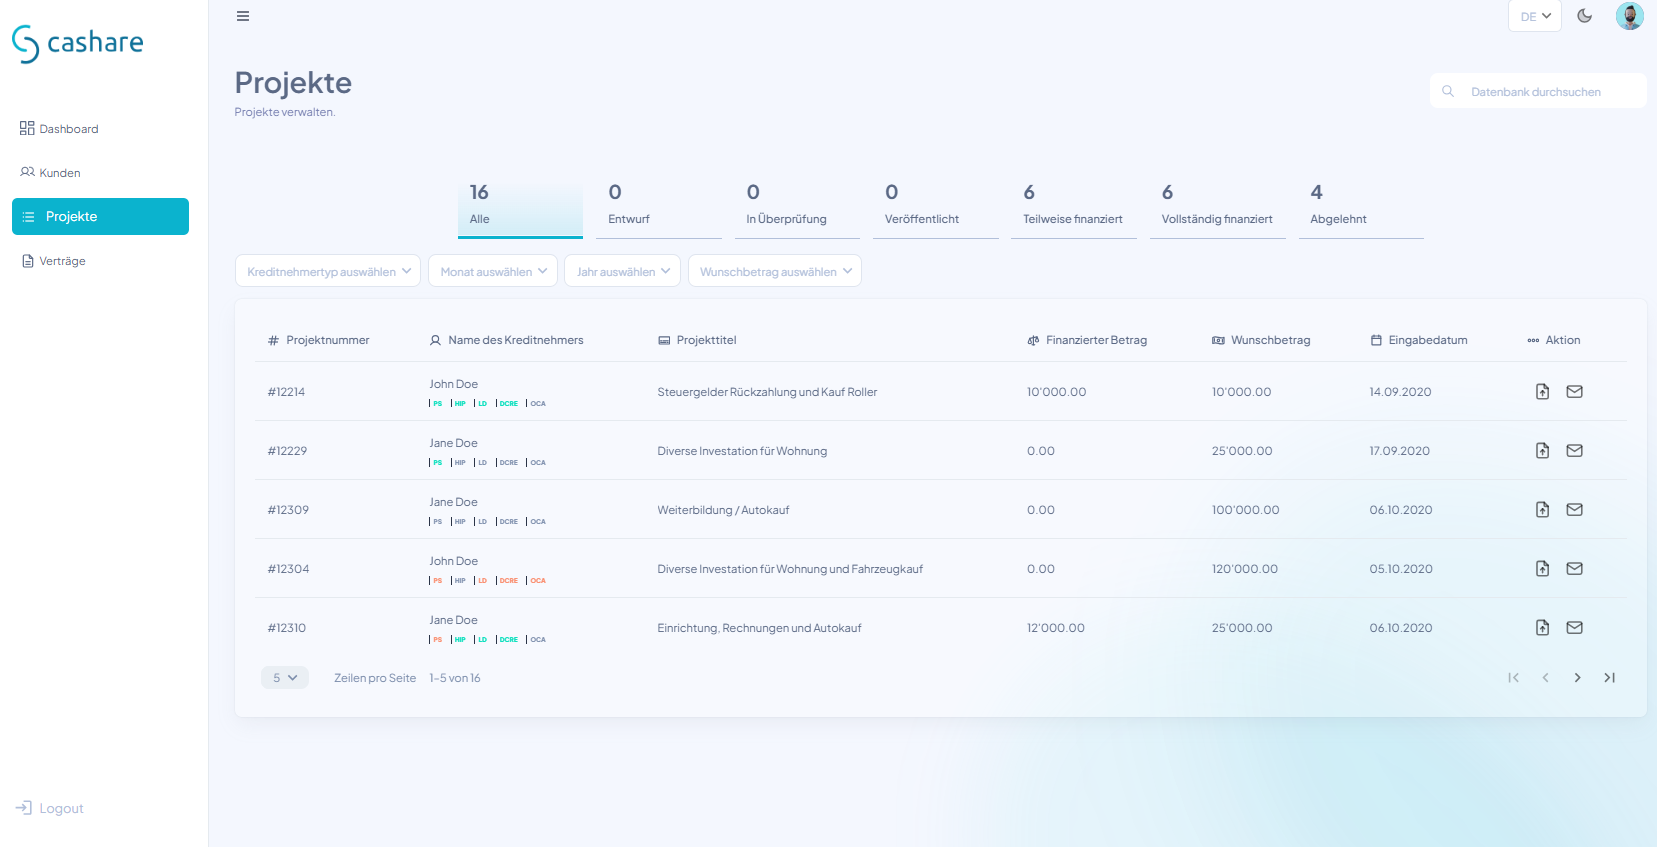
- Un cockpit où vous voyez ce que sont devenues les demandes que vous avez apportées.
Ce que votre client obtient
- Un crédit de CHF 1'000 à 1'000'000, par pas d’un franc — donc exactement le montant de la facture, pas le prochain chiffre rond.
- Une demande en quelques minutes, en ligne, sans papier ni rendez-vous.
- Une plateforme suisse avec hébergement des données en Suisse, auditée par PricewaterhouseCoopers, titulaire de la licence de prêteur et accès à la ZEK et à l’IKO, affiliée à l’OAR PolyReg.
- Des chiffres clairs, toutes les lois respectées : tous les coûts indiqués de manière transparente — pour les particuliers, la LCC appliquée intégralement, sans charge supplémentaire pour vous.
Aucune commission — et aucun coût par crédit
Cashare ne vous verse aucune rémunération pour un apport d’affaires, et vous ne facturez rien à votre client pour le financement. Ce qui s’ajoute au taux de votre client, c’est la commission de plateforme de Cashare. Votre bénéfice est dans l’affaire elle-même : la commande se conclut, et vous encaissez le montant entier au lieu de le recevoir par tranches — ou pas du tout. Vos seuls coûts sont les frais de mise en place et l’abonnement mensuel de votre offre — donc aucun avec Grow.
Trois modèles, une décision
Commission commerçant, affacturage ou abonnement — ce qui vous coûte le moins
Le financement au point de vente existe sous deux formes — l’affacturage s’y ajoute comme troisième voie, qui résout un autre problème. Dans le modèle à commission commerçant, très répandu, le financement est sans intérêts pour votre client et vous payez en échange un pourcentage du montant de la facture — par commande, sur votre marge. Dans le modèle par abonnement de Cashare, vous payez des frais mensuels fixes et rien par commande ; le coût du financement est supporté par votre client via le taux d’intérêt.
L’affacturage figure ici parce qu’il revient souvent dans la même conversation — mais il résout un autre problème. Ce qui est vendu, c’est votre créance ouverte ; votre client n’obtient pas de paiement échelonné, son délai de paiement reste le même, et la gestion des créances reste votre affaire. L’affacturage aide votre trésorerie. Si votre client renonce à cause du prix, il n’aide pas.
| Modèle à commission commerçant | Affacturage | Cashare Embedded Lending | |
|---|---|---|---|
| Ce qui est financé | la facture de votre client, en mensualités | votre créance ouverte est vendue — votre client ne paie pas en mensualités | la facture de votre client, en mensualités jusqu’à 60 mois |
| Qui supporte le coût du financement | vous, sur votre marge | vous, par l’escompte à la vente de la créance | votre client, par le taux d’intérêt |
| Votre coût par commande | un pourcentage du montant de la facture | une retenue sur le montant de la facture, plus les intérêts jusqu’au paiement | aucun |
| Vos coûts fixes | généralement aucun | selon le contrat | mise en place et frais mensuels — CHF 0 avec Grow |
| Montant du crédit | conçu en général pour de petits paniers | sans objet — aucun crédit n’est octroyé | CHF 1'000 à 1'000'000 |
| Clientèle commerciale | souvent exclue | le cas normal — l’affacturage est conçu pour les créances B2B | Construction Financing pour les mandats de clients commerciaux |
| Risque de défaut | chez le prestataire | chez le factor ou, en cas de recours, chez vous — selon le contrat | chez Cashare, modèle standard sans cautionnement |
| Délai avant votre paiement | selon le prestataire | quelques jours en général, une partie souvent seulement au paiement de votre client | 10 jours — sur un chantier par tranches selon l’avancement |
| Votre charge administrative ensuite | aucune | déclaration des créances, rapprochement des paiements | aucune |
| Ce que voit votre client | la marque du prestataire de financement | votre client paie au factor, son délai de paiement reste inchangé | votre page d’atterrissage, votre logo, votre nom |
Les modalités varient selon le prestataire, le contrat et la durée — cela vaut pour le modèle à commission commerçant comme pour l’affacturage. Vérifiez les conditions qui vous sont concrètement proposées.
À partir de quand l’abonnement est-il rentable ?
Réglez votre volume financé et la commission commerçant qui vous est proposée.
Coûts mensuels. Les frais de mise en place sont répartis sur douze mois : Scale CHF 1'999, Scale Plus CHF 2'499, Grow CHF 0. La comparaison ne porte que sur vos coûts — dans le modèle à commission, votre client ne paie en règle générale pas d’intérêts ; chez Cashare, si.
Calculateur
Ce que votre maître d’ouvrage paie par mois
Dans la discussion de direction des travaux, l’argument n’est pas la somme du chantier, mais la mensualité. Préréglé : un mandat de CHF 180'000 sur 36 mois. Exemple de calcul dans la fourchette PME de 5.9 à 14.9 % effectifs.
Exemple de calcul indicatif (annuité). Les valeurs effectives dépendent du montant, de la durée et du taux du prêt ; l’examen de la capacité de crédit et la décision de crédit appartiennent à Cashare. Mention légale importante : l’octroi d’un crédit est interdit s’il conduit au surendettement du consommateur ou de la consommatrice (indications légales selon l’art. 3 LCD).
Références
Le modèle tourne depuis 2021 — jusqu’ici dans la formation
Le financement de construction démarre en 2026. La même mécanique — page d’atterrissage propre, demande déposée par le maître d’ouvrage, paiement intégral à l’entreprise — est en service depuis 2021 auprès des écoles Bénédict, sous la marque propre « BeneFinance ». Ce que vous lisez ici est éprouvé ; ce qui est nouveau, c’est le secteur et le versement par étapes.
« Nous n’avons ni le savoir-faire ni les ressources pour des financements complexes à long terme. Cashare apporte la plateforme numérique qui traite ce besoin sans friction et en conformité avec la loi. »

Le déroulement
De votre offre à votre argent
Six étapes — votre travail se situe au début et à la fin.
Vous joignez le lien à l’offre de construction · Vous
Sur votre site, dans l’offre, dans le contrat d’entreprise, lors de l’entretien avec la maîtrise d’ouvrage — le lien mène à votre page d’atterrissage.
Votre client dépose la demande · client
Inscription, but du crédit, montant, durée. La demande vous est automatiquement attribuée — durablement, y compris pour les financements ultérieurs du même client.
Cashare examine la capacité de crédit · Cashare
Notre équipe crédit évalue la demande et fixe le rating. La décision de crédit appartient exclusivement à Cashare — la loi l’exige, et cela vous décharge.
Le crédit est financé · Cashare
Le projet arrive sur la place de marché, les investisseuses et investisseurs le financent. Vous n’avez rien à faire.
Après 10 jours, le versement vous parvient · Cashare
Le montant du crédit sur votre compte, 10 jours après le financement abouti — le crédit PME n’est pas soumis à la LCC ; les personnes morales disposent d’un droit de révocation de 10 jours selon les CGV ch. I.1. Sur un chantier, le versement se fait par tranches selon l’avancement. Condition unique : intégration terminée et IBAN déposé. Si votre maître d’ouvrage est un particulier, le droit de révocation est de 14 jours et le délai de versement de 14 jours.
Vous construisez, votre maître d’ouvrage paie par mensualités · Vous
Votre prestation est payée, étape par étape. Les mensualités, votre maître d’ouvrage les verse à Cashare — cela ne vous concerne plus.
Produits de crédit
Crédit PME avec versement lié aux étapes du chantier
Sur un chantier, le maître d’ouvrage est en règle générale une entreprise — c’est alors le crédit PME qui s’applique, pas la LCC. Le versement suit l’avancement des travaux au lieu d’un paiement final unique. Vous n’avez rien à attribuer, Cashare le fait.
Crédit PME
Le cas normal pour les mandats de la clientèle commerciale.
- Pour les personnes morales — promoteurs, sociétés immobilières, entreprises commerciales, gérances.
- Pas de LCC. Les personnes morales disposent d’un droit de révocation de 10 jours au lieu de 14 ; le versement a donc lieu 10 jours après le financement abouti.
- Montants jusqu’à CHF 1'000'000, durées de 1 à 60 mois.
- TAEG dans la fourchette PME de 5.9 à 14.9 % — c’est la solvabilité de l’entreprise qui décide, pas le secteur.
Versement par étapes
La différence qui compte sur un chantier.
- Des tranches selon l’avancement au lieu d’un paiement final — gros œuvre, enveloppe, second œuvre, réception.
- Votre risque de préfinancement diminue : vous ne travaillez pas des mois contre une facture finale ouverte.
- Le risque de contrepartie diminue aussi — le maître d’ouvrage ne paie pas des prestations non encore fournies.
- Les étapes sont convenues lors de la saisie du projet, et non déplacées après coup.
Et si le maître d’ouvrage est un ménage privé ?
Alors il ne s’agit pas de financement de construction, mais d’un crédit à la consommation selon la LCC — pour une transformation, via le financement de rénovation. Vous n’avez rien à évaluer : Cashare attribue la demande selon le client final et l’affectation. Ce qui reste identique pour vous : vous touchez le montant entier et n’avez rien à voir avec le remboursement.
Fourchette typique pour un mandat de construction : CHF 50'000 à 1'000'000. Des travaux plus petits dès CHF 1'000 sont tout aussi finançables.
Les quatre offres
Commencer sans risque, changer à tout moment
Tous les prix en CHF. Le passage à un niveau supérieur est possible à tout moment ; un mois entamé n’est jamais facturé.
Grow
par mois CHF 0
Pour essayer : page d’atterrissage et lien, sans frais ni engagement.
Ouvrir maintenantScale
par mois CHF 259
Vous apportez régulièrement des dossiers et voulez ancrer le financement dans l’entretien de vente.
Scale Plus
par mois CHF 299
1 collaborateur inclus, CHF 100 par personne supplémentaire
Une équipe travaille avec vous. Chaque personne a son propre accès et ne voit que ses propres clients.
Custom
par mois CHF 499
1 collaborateur inclus, CHF 100 par personne supplémentaire
Catalogue propre, conditions propres, processus particuliers — y compris des modèles à 0 % pour vos clients. Convenu au cas par cas.
Avec Custom, les frais de mise en place sont une valeur de départ ; le montant définitif dépend de l’étendue convenue.
Ce que contient chaque niveau
| Fonction | Grow | Scale | Scale Plus | Custom |
|---|---|---|---|---|
| Page d’atterrissage propre avec votre logo | ✓ | ✓ | ✓ | ✓ |
| Cockpit avec vos indicateurs | ✓ | ✓ | ✓ | ✓ |
| Versement sur votre compte | ✓ | ✓ | ✓ | ✓ |
| Liste de clients et vue des projets | — | — | ✓ | ✓ |
| Saisir vous-même les demandes de vos clients | — | — | ✓ | ✓ |
| Accès pour vos collaborateurs | — | — | ✓ | ✓ |
| Modèle de cautionnement à taux fixe | — | sur demande | sur demande | sur demande |
| Catalogue de produits propre à prix fixes | — | — | — | ✓ |
Une équipe, une vue claire
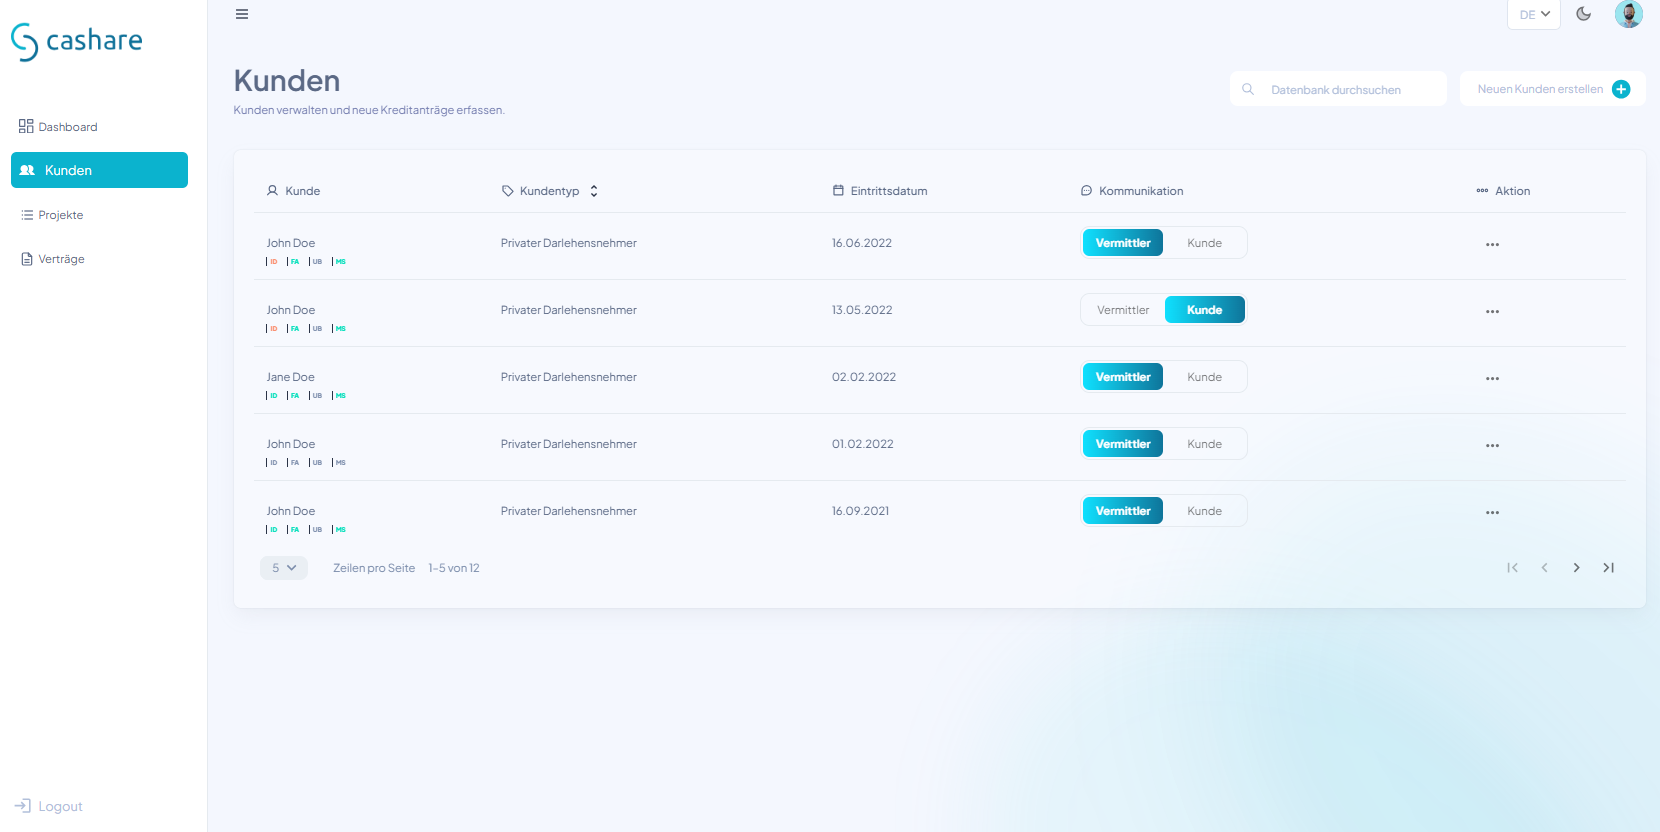
Dès Scale Plus, vous invitez vous-même vos collaborateurs ; chaque personne définit son propre mot de passe. Un collaborateur ne voit que ses propres clients, le compte principal voit tout le monde. Au-delà des limites de votre agence, personne ne voit rien — aucun autre partenaire non plus.
Franchement
Quand nous convenons — et quand non
Un financement qui ne convient pas à vos mandats coûte du temps aux deux parties. D’où cette délimitation en amont — concrètement pour les entreprises d’artisanat et de construction.
Nous convenons si …
- vos offres se situent dès environ CHF 1'000 et atteignent six chiffres sur un mandat de construction.
- vos clients peuvent avoir plus de trois ans pour payer — jusqu’à 60 mois.
- vous voulez aussi financer une clientèle entreprises.
- vous voulez apparaître sous votre propre marque, pas sous celle d’un prestataire de paiement.
- vous ne voulez céder aucune marge par dossier.
Nous ne convenons pas si …
- vous voulez financer des paniers de moins de CHF 1'000 — les prestataires de facturation et de BNPL sont faits pour cela.
- vous avez besoin d’une décision en quelques secondes au checkout : chez nous, une équipe crédit examine le dossier et le projet est financé via la place de marché.
- votre client doit impérativement payer sans intérêts et vous voulez en porter le coût : c’est le modèle à commission commerçant. Chez nous, les modèles à 0 % n’existent que dans l’offre Custom, comme action promotionnelle convenue.
- vous cherchez une intégration boutique prête à l’emploi pour le checkout en ligne. Notre chemin passe par votre page d’atterrissage.
Option dès Scale
De meilleures conditions pour vos clients — avec votre cautionnement
Si vous vous portez caution, en tant que personne morale, pour les crédits que vous apportez, le taux n’est plus négocié sur la place de marché mais convenu fermement avec vous. Votre offre devient ainsi plus avantageuse et prévisible pour vos clients.
Comment cela fonctionne
- Un contrat-cadre séparé entre vous et Cashare règle le cautionnement — et non le contrat de crédit de votre client.
- Cashare détermine un montant maximal à partir de vos chiffres financiers. Il est réévalué chaque année.
- Le montant maximal n’est grevé que par les soldes ouverts des crédits cautionnés — chaque mensualité libère de la capacité.
- Vous recevez un registre de tous les crédits cautionnés et de leur état.
- Nous poursuivons le recouvrement pour vous. Une fois que vous avez payé, notre équipe de recouvrement continue de réclamer la dette au client — dès lors pour votre compte. Ce qui rentre vous revient ; les frais de recouvrement engagés à partir de ce moment sont à votre charge.
Ce que vous devez savoir
- Votre client reste pleinement responsable de sa dette ; le cautionnement protège Cashare et les investisseurs.
- Le cautionnement n’apparaît pas dans le contrat de crédit de votre client et n’est pas déclaré à la ZEK comme garantie.
- Si un crédit tombe en défaut après des rappels infructueux, Cashare vous réclame le solde ouvert, avec un délai de paiement de 20 jours.
- Le cautionnement vaut conjointement pour tous vos collaborateurs — il est fixé sur le compte principal.
Intégration
Ce dont nous avons besoin pour démarrer
Avec Grow, l’intégration démarre immédiatement ; avec les autres offres, elle prend en règle générale quelques jours dès que le dossier est complet.
- Votre entreprise
- Inscription au registre du commerce, raison sociale et adresse commerciale. Cette adresse devient ensuite votre adresse de facturation.
- Personne de contact
- Une personne autorisée à signer comme contact principal.
- Identification
- Copie d’une pièce d’identité, formulaire K sur l’ayant droit économique, un virement de CHF 5 depuis votre compte d’entreprise et une copie de facture confirmant l’adresse.
- Coordonnées bancaires
- L’IBAN sur lequel les versements sont effectués. Sans IBAN enregistré, aucun crédit n’est versé.
- Votre logo
- Pour la page d’atterrissage, en fichier image ou en adresse d’image.
- Formation
- Dès l’offre « Scale Plus », une formation annuelle sur les obligations de diligence a lieu pour toutes les personnes qui identifient des clients.
Où se situe la limite
Vous menez l’entretien, vous connaissez votre client, vous déposez la demande. La décision de crédit et la mise en ligne relèvent exclusivement de Cashare — après examen de la capacité de crédit et avec rating. Cela vaut pour tous les niveaux.
Questions fréquentes
Ce que les partenaires nous demandent le plus souvent
Quelques questions et réponses. Nous restons volontiers à votre disposition pour de plus amples informations.
Conseil personnalisé
Votre question n’y est pas ? Nous en parlons de vive voix.
+41 41 558 48 88 partner@cashare.ch Prendre contactQu’est-ce que l’embedded lending ?
L’embedded lending signifie que le financement est intégré directement dans votre offre : votre client trouve le paiement par mensualités là où il achète. Il dépose sa demande sur votre page d’atterrissage, le crédit vient de Cashare. Vous encaissez la totalité de la facture, votre client verse les mensualités à Cashare.
Combien coûte Embedded Lending ?
Quatre offres : Grow gratuit (CHF 0 de mise en place, CHF 0 par mois), Scale CHF 1'999 et CHF 259 par mois, Scale Plus CHF 2'499 et CHF 299 par mois, Custom dès CHF 6'000 et CHF 499 par mois. Aucun coût supplémentaire par crédit.
Quand ai-je mon argent ?
Pour les mandats de la clientèle commerciale, le versement a lieu 10 jours après le financement abouti — le crédit PME n’est pas soumis à la LCC ; les personnes morales disposent d’un droit de révocation de 10 jours selon les CGV ch. I.1. Sur un chantier, le versement se fait par tranches selon l’avancement ; le plan est fixé lors de la saisie du projet. Si votre maître d’ouvrage est un particulier, le versement a lieu 14 jours après le financement abouti — les particuliers disposent d’un droit de révocation de 14 jours.
En quoi cela diffère-t-il des prestataires BNPL ?
Dans le modèle à commission commerçant, très répandu, le financement est sans intérêts pour votre client et vous payez par dossier un pourcentage du montant facturé. Chez Cashare, vous payez un forfait mensuel et rien par dossier ; le coût est porté par votre client via le taux. En échange, nous finançons des montants jusqu’à CHF 1'000'000, des durées jusqu’à 60 mois et aussi la clientèle entreprises. Si vous voulez offrir 0 % à votre client et en porter le coût, c’est possible dans l’offre Custom comme action promotionnelle convenue.
Et en quoi cela se distingue-t-il de l’affacturage ?
L’affacturage résout un autre problème. Vous y vendez votre créance ouverte à un factor et touchez le montant moins une déduction ; votre client n’obtient pas de paiement par mensualités, son délai de paiement reste inchangé, et l’annonce des créances comme le rapprochement des paiements restent chez vous. L’affacturage aide votre trésorerie quand les clients paient tard. Chez Cashare, il s’agit du cas d’avant : votre client ne peut ou ne veut pas réunir le montant d’un coup. Il paie par mensualités à Cashare, vous touchez le montant entier 10 jours après le financement abouti — sans déduction et sans travail ensuite.
Est-ce que je reçois une commission ?
Non. Cashare ne verse aucune rémunération pour un apport d’affaires, et vous ne facturez rien à votre client pour le financement. Le supplément sur le taux nominal est la commission de plateforme de Cashare. Votre bénéfice, c’est la commande conclue et le paiement intégral.
Crédit PME ou crédit à la consommation — qu’est-ce qui s’applique à mon mandat ?
Ce qui décide, c’est qui est votre maître d’ouvrage. S’il s’agit d’une entreprise — promoteur, société immobilière, entreprise commerciale, gérance — c’est un crédit PME, dans la fourchette effective de 5.9 à 14.9 %, sans LCC ; le versement a lieu 10 jours après le financement abouti, conformément au droit de révocation de 10 jours selon les CGV ch. I.1. S’il s’agit d’un ménage privé, c’est le crédit à la consommation selon la LCC, pour une transformation via le financement de rénovation. Vous n’avez rien à attribuer, Cashare le fait selon le client final et l’affectation.
Que se passe-t-il si la demande de mon client est refusée ?
Cela ne vous coûte ni argent ni travail. Toutes les demandes ne sont pas acceptées — l’examen de la capacité de crédit est prescrit par la loi et la décision appartient à Cashare. Dans la vue des projets, vous voyez l’état de chaque demande, refus compris, et dans le cockpit la qualité de vos demandes au fil du temps.
Est-ce que je porte un risque de défaut ?
Pas dans le modèle standard sans cautionnement : les mensualités et les rappels sont une affaire entre votre client et Cashare. Si, dès l’offre Scale, vous choisissez librement la variante avec cautionnement, vous vous portez caution pour les crédits que vous apportez et obtenez en échange un taux fixe convenu pour vos clients.
Quels montants et quelles durées sont possibles ?
Des crédits de CHF 1'000 à CHF 1'000'000 par pas d’un franc, avec des durées de 1 à 60 mois. Le montant du crédit correspond ainsi exactement au montant de votre facture.
Qui décide de l’octroi du crédit ?
Exclusivement Cashare, après examen de la capacité de crédit et avec rating. C’est prescrit par la loi et cela vous décharge de la responsabilité. Les crédits aux particuliers sont soumis à la loi sur le crédit à la consommation.
Comment fonctionne le versement par étapes ?
Au lieu d’un paiement final unique, le montant du crédit est versé par tranches selon l’avancement — typiquement gros œuvre, enveloppe, second œuvre, réception. Les étapes sont convenues lors de la saisie du projet. Pour vous : vous ne travaillez pas des mois contre une facture finale ouverte. Pour votre maître d’ouvrage : il ne paie pas des prestations non encore fournies.
Combien de temps prend l’intégration ?
Avec Grow, elle démarre immédiatement. Avec les autres offres, quelques jours en règle générale dès que le dossier est complet : extrait du registre du commerce, personne de contact autorisée à signer, identification, IBAN et logo.
Branches apparentées
Si votre mandat ne s’appelle pas construction
Embedded Lending est le même, les produits de crédit diffèrent. Cette page est l’une des neuf pages sectorielles ; la page principale Embedded Lending les présente côte à côte.
Rénovation
Cuisine, salle de bains, fenêtres, pompe à chaleur — pour les ménages privés, avec hypothèque de transformation sur les grands projets.
Appareils et machines
Quand votre client choisit un appareil dans votre liste de prix au lieu de saisir un montant.
Formation et perfectionnement
La première page sectorielle, en service depuis 2021 — vous y voyez le modèle à l’œuvre.
Prochaine étape
Commencer avec Grow — gratuitement et sans engagement
Vous inscrivez votre entreprise, nous activons Grow, vous avez votre page d’atterrissage. Sans entretien ni offre préalable.
Pour Scale, Scale Plus, le cautionnement ou un modèle sur mesure, contactez-nous directement — nous parlerons de votre cas.
Merci — nous vous répondons dans un jour ouvrable à l’adresse indiquée. Des questions d’ici là : partner@cashare.ch