
Luxury Financing — für Juweliere, Uhren-, Kunst- und Designhändler
Der Abschluss scheitert nicht am Wunsch, sondern am Zeitpunkt.
Bei einem Stück für CHF 15'000 ist die Frage selten, ob der Kunde es will — sondern ob er es jetzt bezahlen möchte. Cashare finanziert den Kaufpreis: aus der Summe wird eine Monatsrate, besprochen im Verkaufsgespräch und beantragt vom Kunden selbst. Sie erhalten den ganzen Betrag in einer Zahlung. Kein Inkasso, kein Ausfallrisiko, und keine Gebühr pro Verkauf.
In wenigen Minuten eingerichtet — keine Einrichtungsgebühr, keine Bindung, keine Mindestumsätze.
Schweizer Plattform seit 2008. Revidiert von PricewaterhouseCoopers, mit Kreditgeberlizenz, Mitglied von ZEK/IKO, angeschlossen an die SRO PolyReg. Datenhaltung in der Schweiz.

 ZEK · IKOMitglied
EDÖBDatenschutzaufsicht
Das Modell
Finanzierung, die in Ihr Angebot eingebaut ist
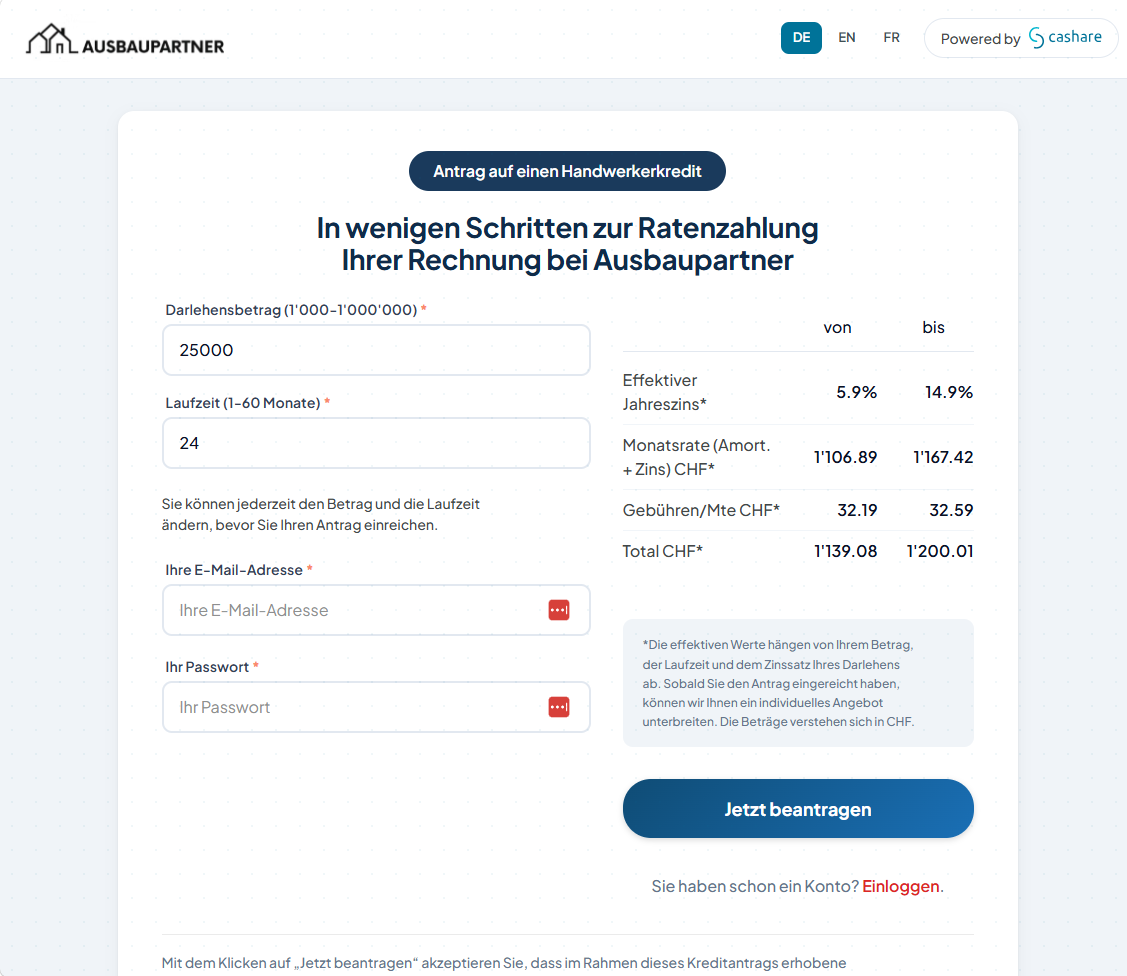
Die Finanzierung sitzt dort, wo Ihr Kunde entscheidet: am Verkaufstisch. Wer die Uhr für CHF 15'000 nehmen will, aber nicht heute den ganzen Betrag bewegen möchte, sieht stattdessen eine Monatsrate — und stellt den Antrag auf Ihrer eigenen Landingpage bei Cashare, diskret über sein Telefon statt bei Ihnen an der Kasse.
Was Sie bekommen
- Eine eigene Landingpage mit Ihrem Logo, unter Ihrem Firmennamen — den Link setzen Sie auf Ihre Website, in die Offerte, als QR-Code auf der Preiskarte.
- Die volle Summe auf Ihr Konto, 14 Tage nach erfolgreicher Finanzierung bei Privatkunden, 10 Tage bei Firmenkunden. Sie sind im Kreditvertrag als Zahlungsempfänger aufgeführt.
- Kein Ausfallrisiko und kein Mahnwesen — die Ratenzahlung ist eine Sache zwischen Ihrem Kunden und Cashare.
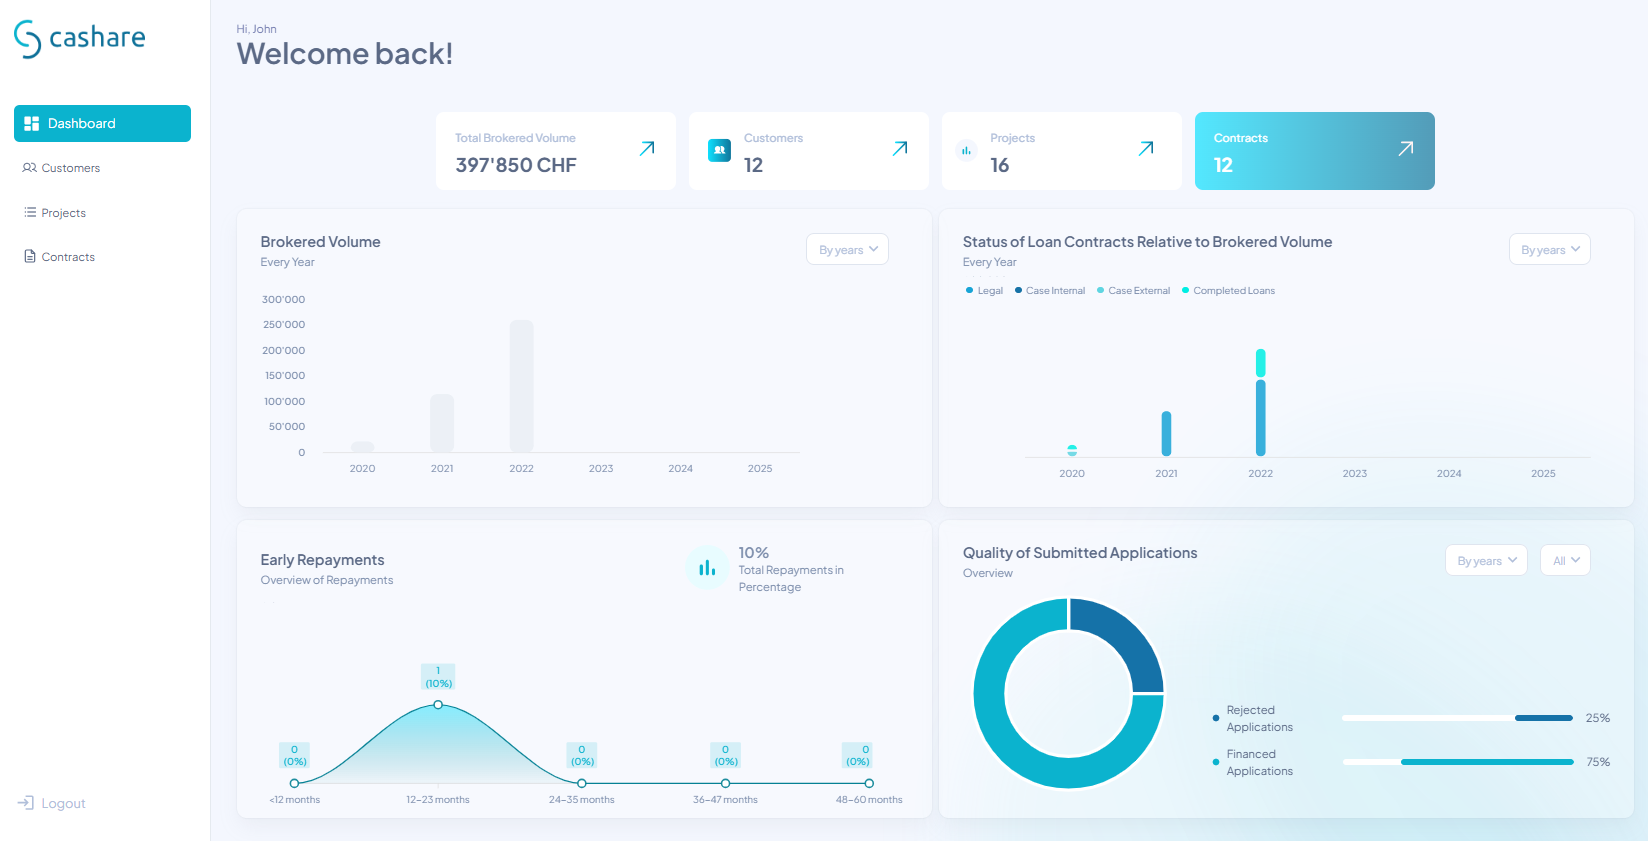
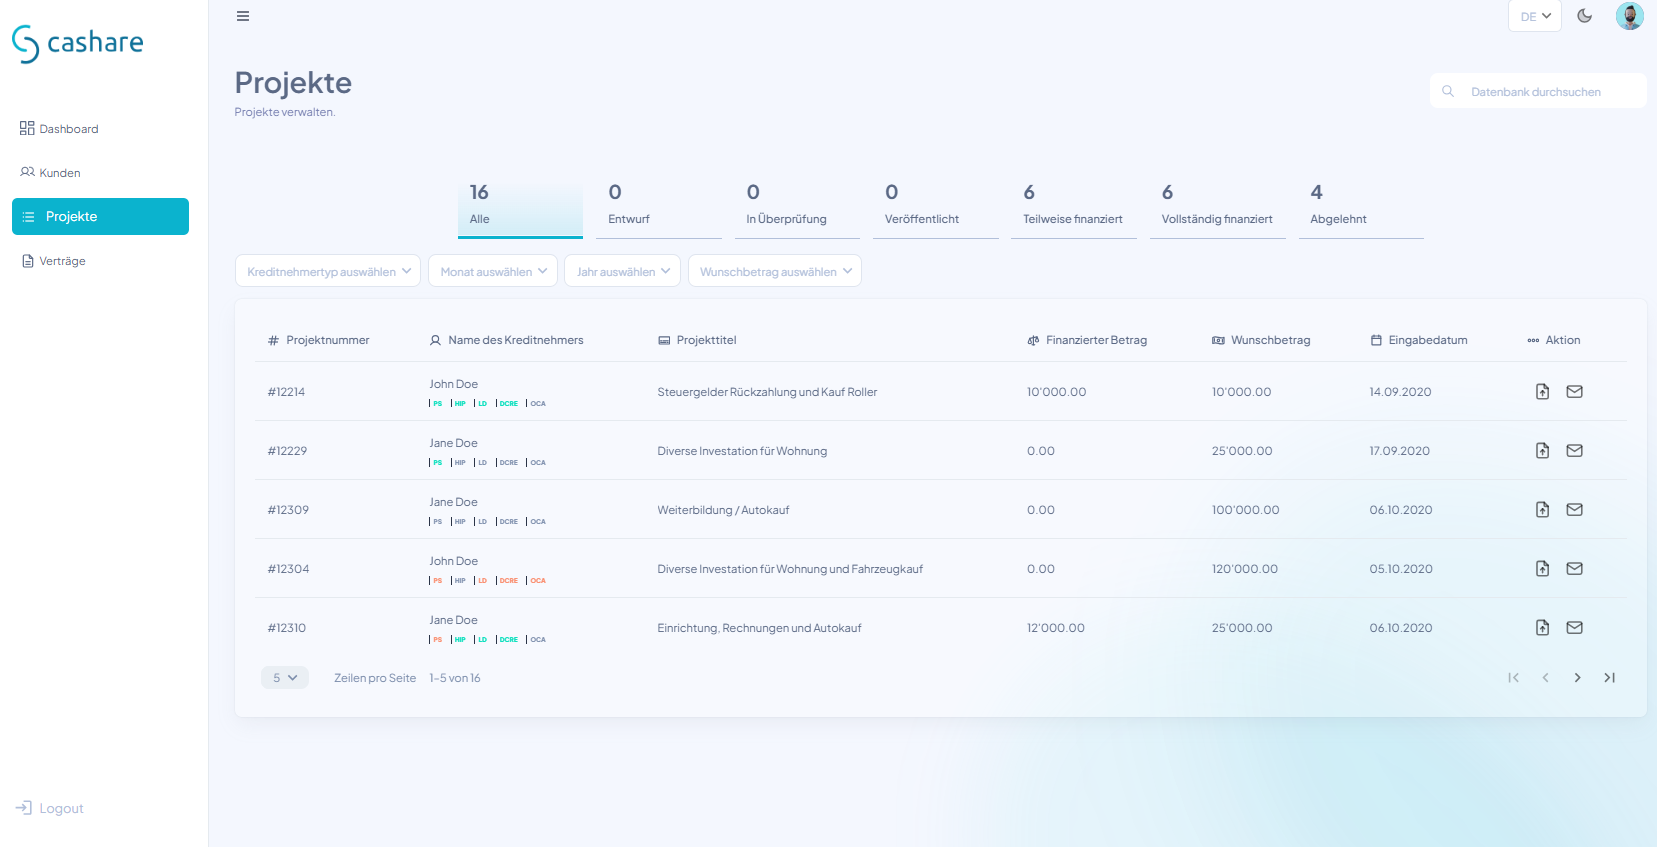
- Ein Cockpit, in dem Sie sehen, was aus Ihren Zuweisungen geworden ist.
Was Ihr Kunde bekommt
- Einen Kredit von CHF 1'000 bis 1'000'000, in Schritten von einem Franken — also genau den Rechnungsbetrag, nicht die nächste runde Zahl.
- Einen Antrag in wenigen Minuten, online, ohne Papier und ohne Termin.
- Eine Schweizer Plattform mit Datenhaltung in der Schweiz, revidiert von PricewaterhouseCoopers, mit Kreditgeberlizenz und Zugang zu ZEK und IKO, angeschlossen an die SRO PolyReg.
- Klare Zahlen, alle Gesetze eingehalten: alle Kosten transparent aufgeführt, das Konsumkreditgesetz vollumfänglich angewendet — ohne Mehraufwand für Sie.
Keine Provision — und keine Kosten pro Kredit
Cashare zahlt Ihnen für eine Vermittlung keine Vergütung, und Sie stellen Ihrem Kunden für die Finanzierung nichts in Rechnung. Was auf den Zins Ihres Kunden aufgeschlagen wird, ist die Plattformgebühr von Cashare. Ihr Nutzen liegt im Geschäft selbst: der Auftrag kommt zustande, und Sie erhalten den vollen Betrag statt in Raten oder gar nicht. Ihre einzigen Kosten sind Einrichtungs- und Monatsgebühr Ihres Plans — bei Grow also keine.
Drei Modelle, ein Entscheid
Händlergebühr, Factoring oder Abonnement — was für Sie günstiger ist
Ratenzahlung am Verkaufspunkt gibt es in zwei Ausprägungen — Factoring kommt als dritter Weg dazu, der eine andere Aufgabe löst. Beim verbreiteten Händlergebühr-Modell ist die Finanzierung für Ihren Kunden zinsfrei, und Sie zahlen dafür einen Prozentsatz des Rechnungsbetrags — pro Auftrag, aus Ihrer Marge. Beim Abo-Modell von Cashare zahlen Sie eine feste Monatsgebühr und pro Auftrag nichts; die Kosten der Finanzierung trägt Ihr Kunde über den Zins.
Factoring steht hier zum Vergleich, weil es im Gespräch oft im gleichen Atemzug fällt — es löst aber eine andere Aufgabe. Verkauft wird Ihre offene Forderung; Ihr Kunde bekommt dadurch keine Ratenzahlung, sein Zahlungsziel bleibt, und die Forderungsverwaltung bleibt Ihre Sache. Factoring hilft Ihrem Cashflow. Wenn Ihr Kunde am Preis scheitert, hilft es nicht.
| Händlergebühr-Modell | Factoring | Cashare Embedded Lending | |
|---|---|---|---|
| Was dabei finanziert wird | die Rechnung Ihres Kunden, in Raten | Ihre offene Forderung wird verkauft — Ihr Kunde zahlt nicht in Raten | die Rechnung Ihres Kunden, in Raten bis 60 Monate |
| Wer trägt die Kosten der Finanzierung | Sie, aus Ihrer Marge | Sie, über den Abzug beim Forderungsverkauf | Ihr Kunde, über den Zins |
| Ihre Kosten pro Auftrag | ein Prozentsatz des Rechnungsbetrags | ein Abzug vom Rechnungsbetrag, plus Zins bis zur Zahlung | keine |
| Ihre Fixkosten | meist keine | je nach Vertrag | Einrichtung und Monatsgebühr — bei Grow CHF 0 |
| Kreditbetrag | typischerweise auf kleinere Warenkörbe ausgelegt | nicht anwendbar — es wird kein Kredit vergeben | CHF 1'000 bis 1'000'000 |
| Geschäftskunden | häufig ausgeschlossen | der Regelfall — Factoring ist auf B2B-Forderungen ausgelegt | Construction Financing für Aufträge von Geschäftskunden |
| Ausfallrisiko | beim Anbieter | je nach Vertrag beim Factor oder über Regress bei Ihnen | bei Cashare, im Standardmodell ohne Bürgschaft |
| Zeit bis zu Ihrem Geld | je nach Anbieter | meist wenige Tage, ein Teil oft erst bei Zahlung Ihres Kunden | 14 Tage bei Privatkunden, 10 Tage bei Firmenkunden |
| Ihr Aufwand danach | keiner | Meldung der Forderungen, Abstimmung der Zahlungen | keiner |
| Auftritt gegenüber Ihrem Kunden | Marke des Finanzierungsanbieters | Ihr Kunde zahlt an den Factor, das Zahlungsziel bleibt | Ihre Landingpage, Ihr Logo, Ihr Name |
Die Ausgestaltung unterscheidet sich je nach Anbieter, Vertrag und Laufzeit — das gilt für das Händlergebühr-Modell wie für Factoring. Prüfen Sie die Konditionen, die Ihnen konkret offeriert werden.
Ab wann lohnt sich das Abonnement?
Stellen Sie Ihr finanziertes Volumen und die Händlergebühr ein, die Ihnen offeriert wird.
Monatliche Kosten. Einrichtungsgebühren sind auf zwölf Monate verteilt gerechnet: Scale CHF 1'999, Scale Plus CHF 2'499, Grow CHF 0. Der Vergleich betrifft nur Ihre Kosten — im Händlergebühr-Modell zahlt Ihr Kunde in der Regel keinen Zins, bei Cashare schon.
Rechner
Was Ihr Kunde im Monat zahlt
Das Argument am Verkaufstisch ist nicht der Preis, sondern die Rate. Voreingestellt ist ein Stück für CHF 15'000 auf 24 Monate. Beispielrechnung im Zinsrahmen 4.4 – 9.9 % effektiv.
Unverbindliche Beispielrechnung (Annuität). Die effektiven Werte hängen von Betrag, Laufzeit und Zinssatz des Darlehens ab; Kreditfähigkeitsprüfung und Kreditentscheid liegen bei Cashare. Wichtiger rechtlicher Hinweis: Eine Kreditvergabe ist verboten, falls sie zur Überschuldung der Konsumentin oder des Konsumenten führt (gesetzliche Angaben gem. Art. 3 UWG).
Referenzen
Das Modell läuft seit 2021 — bisher in der Ausbildung
Luxury Financing ist im Pilot — wir begleiten die ersten Häuser persönlich. Dieselbe Mechanik ist seit 2021 bei den Bénédict-Schulen im Einsatz, dort unter der Eigenmarke «BeneFinance». Was Sie hier lesen, ist erprobt; neu ist die Branche.
„Wir verfügen weder über das Know-how noch über die Ressourcen für komplexe Langzeitfinanzierungen. Cashare bringt die digitale Plattform ein, die dieses Bedürfnis reibungslos und gesetzeskonform abwickelt.“

Der Ablauf
Von Ihrer Offerte bis zu Ihrem Geld
Sechs Schritte — Ihr Aufwand liegt am Anfang und am Ende.
Sie legen den Link zur Offerte · Sie
Auf Ihrer Website, in die Offerte, als QR-Code auf der Preiskarte, im Verkaufsgespräch — der Link führt auf Ihre Landingpage.
Ihr Kunde stellt den Antrag · Kunde
Registrierung, Verwendungszweck, Betrag, Laufzeit. Der Antrag ist Ihnen automatisch zugeordnet — dauerhaft, auch bei späteren Finanzierungen desselben Kunden.
Cashare prüft die Kreditfähigkeit · Cashare
Unser Kreditteam beurteilt den Antrag und setzt das Rating. Der Kreditentscheid liegt ausschliesslich bei Cashare — gesetzlich vorgegeben, und für Sie eine Entlastung.
Der Kredit wird finanziert · Cashare
Das Projekt geht auf den Marktplatz, Anlegerinnen und Anleger finanzieren es. Sie müssen dafür nichts tun.
Nach 14 Tagen geht die Auszahlung an Sie · Cashare
Der ganze Kreditbetrag auf Ihr Konto, 14 Tage nach erfolgreicher Finanzierung — das ist das Widerrufsrecht Ihres Kunden: 14 Tage für Privatpersonen — bis CHF 80'000 nach dem Konsumkreditgesetz, darüber nach den AGB. Voraussetzung ist einmalig: abgeschlossene Aufnahme und hinterlegte IBAN. Für juristische Personen als Kreditnehmer beträgt das Widerrufsrecht 10 Tage und die Auszahlungsfrist entsprechend 10 Tage.
Sie übergeben, Ihr Kunde zahlt in Raten · Sie
Das Stück ist bezahlt und übergeben. Die monatlichen Raten gehen von Ihrem Kunden an Cashare — Sie haben damit nichts mehr zu tun.
Kreditprodukte
Konsumkredit nach KKG — ohne Eigentumsvorbehalt am Stück
Käufer sind Privatpersonen, also gilt der Konsumkredit nach KKG. Der entscheidende Punkt im Luxusgeschäft: das Stück dient nicht als Sicherheit und bleibt aus der Finanzierung heraus — kein Eigentumsvorbehalt, keine Bewertung, keine Rückgabe.
Konsumkredit nach KKG
Der Normalfall im Verkauf.
- Kein Eigentumsvorbehalt und keine Verpfändung. Ihr Kunde ist mit der Übergabe Eigentümer, das Stück wird nicht bewertet.
- Keine Anzahlung nötig, der ganze Kaufpreis ist finanzierbar — in Schritten von einem Franken.
- Laufzeiten 1 bis 60 Monate, effektiver Jahreszins 4.4 bis 9.9 %; vorzeitige Rückzahlung jederzeit möglich.
- Über CHF 80'000 als Privatkredit ohne KKG-Pflicht, im Ablauf für Sie identisch — das Widerrufsrecht von 14 Tagen gilt dort nach den AGB statt nach dem Konsumkreditgesetz.
Diskretion im Verkaufsraum
Was im Luxusgeschäft mitverkauft wird.
- Kein Kreditgespräch an der Kasse. Ihr Kunde stellt den Antrag selbst, über sein Telefon, ohne Publikum.
- Keine Bonitätsauskunft bei Ihnen. Sie erfahren weder Einkommen noch Ablehnungsgründe.
- Ihr Auftritt bleibt Ihrer: Ihre Landingpage, Ihr Logo, Ihr Name — nicht die Marke eines Finanzierers neben Ihrer.
- Wird ein Antrag abgelehnt, bleibt es beim normalen Zahlungsweg.
Kein Pfandleihgeschäft und kein Leasing
Cashare gibt keinen Kredit gegen Verpfändung eines Wertstücks und auch kein Leasing. Finanziert wird der Kaufpreis als Konsumkredit an Ihren Kunden; das Stück bleibt aussen vor. Der Kreditentscheid liegt allein bei Cashare, nach Kreditfähigkeitsprüfung — der Wert des Stücks spielt dabei keine Rolle.
Typische Bandbreite im Luxusverkauf: ab CHF 5'000, häufig CHF 10'000 bis 80'000. Nach unten ist CHF 1'000 die Grenze. Verfügbar ab dem Plan Scale.
Die vier Pläne
Risikolos anfangen, jederzeit wechseln
Alle Preise in CHF. Der Wechsel auf eine höhere Stufe ist jederzeit möglich; ein angebrochener Monat wird nie verrechnet.
Grow
pro Monat CHF 0
Zum Ausprobieren: Landingpage und Link, ohne Kosten und ohne Bindung.
Jetzt eröffnenScale
pro Monat CHF 259
Sie vermitteln regelmässig und wollen die Finanzierung fest im Verkaufsgespräch haben.
Scale Plus
pro Monat CHF 299
1 Mitarbeitende inkl., je weitere CHF 100
Ein Team arbeitet mit. Jede Person hat ihren eigenen Zugang und sieht nur ihre eigenen Kunden.
Custom
pro Monat CHF 499
1 Mitarbeitende inkl., je weitere CHF 100
Eigener Katalog, eigene Konditionen, besondere Abläufe — auch 0 %-Modelle für Ihre Kunden. Wird im Einzelfall vereinbart.
Bei Custom ist die Einrichtungsgebühr ein Ausgangswert; der endgültige Betrag richtet sich nach dem vereinbarten Umfang.
Was in welcher Stufe enthalten ist
| Funktion | Grow | Scale | Scale Plus | Custom |
|---|---|---|---|---|
| Eigene Landingpage mit Ihrem Logo | ✓ | ✓ | ✓ | ✓ |
| Cockpit mit Ihren Kennzahlen | ✓ | ✓ | ✓ | ✓ |
| Auszahlung auf Ihr Konto | ✓ | ✓ | ✓ | ✓ |
| Kundenliste und Projektübersicht | — | — | ✓ | ✓ |
| Anträge für Ihre Kunden selbst erfassen | — | — | ✓ | ✓ |
| Zugänge für Mitarbeitende | — | — | ✓ | ✓ |
| Bürgschaftsmodell mit festem Zins | — | auf Anfrage | auf Anfrage | auf Anfrage |
| Eigener Produktkatalog mit Festpreisen | — | — | — | ✓ |
Ein Team, klare Sicht
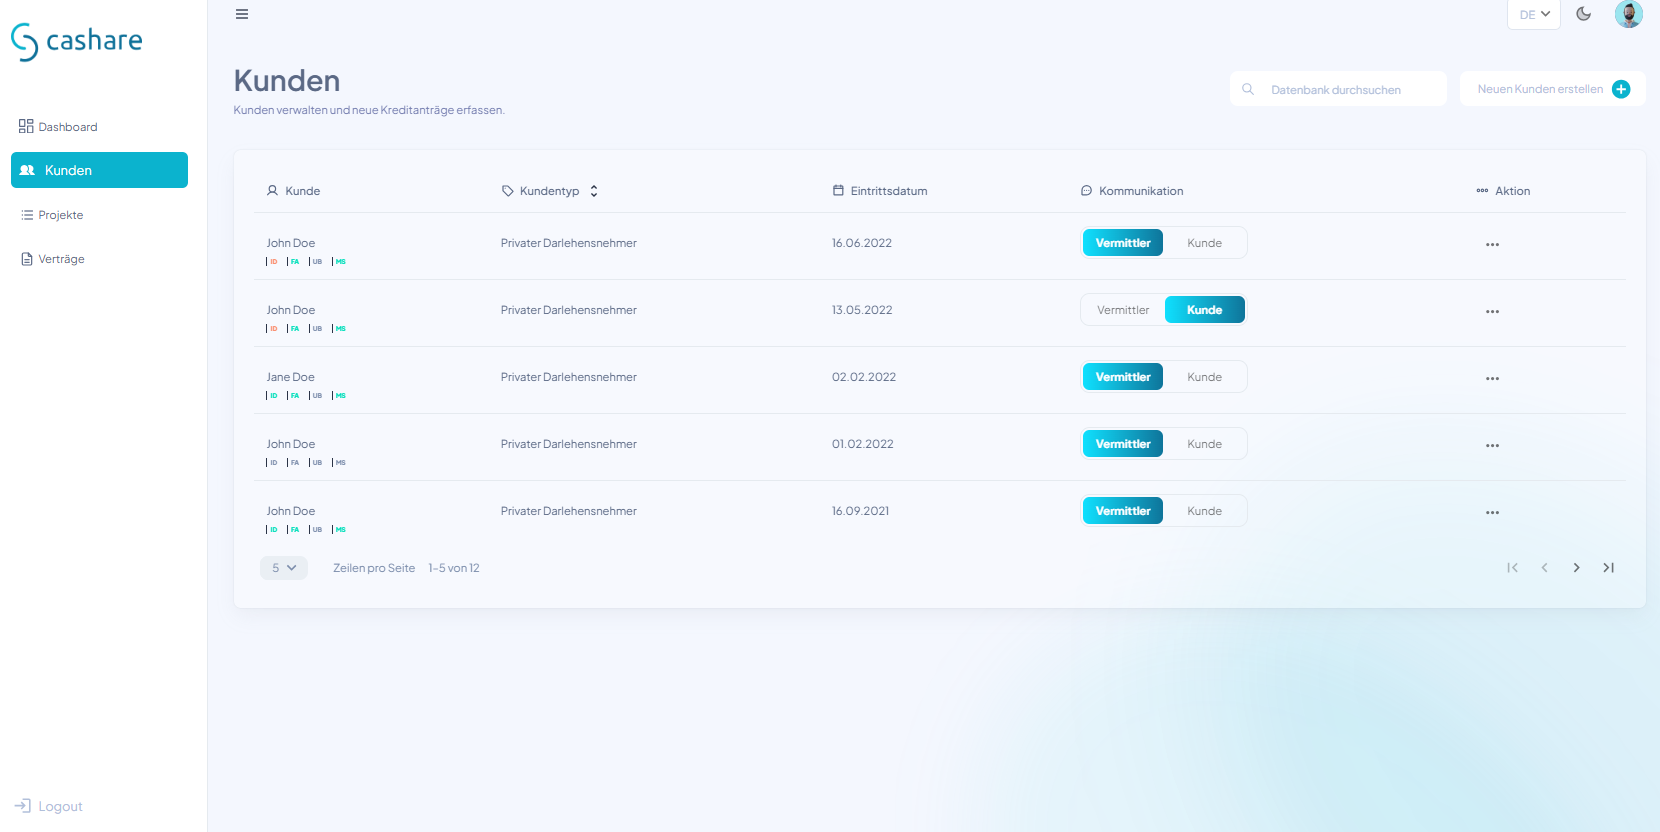
Ab Scale Plus laden Sie Ihre Mitarbeitenden selbst ein; jede Person setzt ihr eigenes Passwort. Eine Mitarbeitende sieht ausschliesslich ihre eigenen Kunden, das Hauptkonto sieht alle. Über die Agenturgrenze hinaus sieht niemand etwas — auch kein anderer Partner.
Ehrlich gesagt
Wann wir passen — und wann nicht
Eine Finanzierung, die nicht zu Ihren Aufträgen passt, kostet beide Seiten Zeit. Darum die Abgrenzung vorab — für Juweliere und Luxushändler konkret.
Wir passen, wenn …
- Ihre Verkäufe ab etwa CHF 5'000 liegen und auch fünf- oder sechsstellig werden.
- Ihre Kunden länger als drei Jahre Zeit zum Zahlen brauchen dürfen — bis 60 Monate.
- Sie auch Geschäftskunden finanzieren wollen.
- Sie mit Ihrer eigenen Marke auftreten möchten, nicht mit der eines Zahlungsanbieters.
- Sie keine Marge pro Auftrag abgeben wollen.
Wir passen nicht, wenn …
- Sie Warenkörbe unter CHF 1'000 finanzieren wollen — dafür sind Rechnungskauf- und BNPL-Anbieter gebaut.
- Sie eine Entscheidung in Sekunden im Checkout brauchen: bei uns prüft ein Kreditteam, und das Projekt wird über den Marktplatz finanziert.
- Ihr Kunde zwingend zinsfrei zahlen soll und Sie die Kosten selbst tragen wollen: das ist das Händlergebühr-Modell. Bei uns gibt es 0 %-Modelle nur im Plan Custom, als eigens vereinbarte Verkaufsförderung.
- Sie eine fertige Shop-Integration für den Online-Checkout suchen. Unser Weg führt über Ihre Landingpage.
Option ab Scale
Bessere Konditionen für Ihre Kunden — mit Ihrer Bürgschaft
Wenn Sie als juristische Person für die von Ihnen vermittelten Kredite bürgen, wird der Zinssatz nicht mehr am Marktplatz ausgehandelt, sondern für Sie fest vereinbart. Das macht Ihr Angebot für Ihre Kunden günstiger und planbar.
So funktioniert es
- Ein separater Rahmenvertrag zwischen Ihnen und Cashare regelt die Bürgschaft — nicht der Kreditvertrag Ihres Kunden.
- Cashare ermittelt einen Höchstbetrag aus Ihren Finanzzahlen. Er wird jährlich neu beurteilt.
- Belastet wird der Höchstbetrag nur durch die offenen Restbeträge der verbürgten Kredite — jede Rate gibt Kapazität zurück.
- Sie erhalten ein Register über alle verbürgten Kredite und deren Stand.
- Das Inkasso führen wir für Sie weiter. Haben Sie bezahlt, treibt unser Inkasso-Team die ausstehende Schuld beim Kunden weiter ein — ab dann in Ihrem Auftrag. Was eingeht, geht an Sie; die ab diesem Zeitpunkt anfallenden Inkassokosten gehen zu Ihren Lasten.
Was Sie wissen sollten
- Ihr Kunde bleibt für seine Schuld voll haftbar; die Bürgschaft schützt Cashare und die Anleger.
- Die Bürgschaft erscheint nicht im Kreditvertrag Ihres Kunden und wird der ZEK nicht als Sicherheit gemeldet.
- Fällt ein Kredit nach erfolglosem Mahnlauf aus, fordert Cashare den offenen Saldo bei Ihnen ein, mit 20 Tagen Zahlungsfrist.
- Die Bürgschaft gilt für alle Ihre Mitarbeitenden gemeinsam — sie wird auf dem Hauptkonto gesetzt.
Aufnahme
Was wir für den Start brauchen
Die Aufnahme startet mit Grow umgehend; bei den anderen Plänen dauert sie in der Regel nur wenige Tage, sobald die Unterlagen vollständig sind.
- Ihre Firma
- Eintrag im Handelsregister, Firmenname und Geschäftsadresse. Die Adresse wird später Ihre Rechnungsadresse.
- Ansprechperson
- Eine zeichnungsberechtigte Person als Hauptkontakt.
- Identifikation
- Ausweiskopie, Formular K zur wirtschaftlichen Berechtigung, eine Überweisung von CHF 5 von Ihrem Firmenkonto und eine Rechnungskopie zur Adressbestätigung.
- Zahlungsverbindung
- Die IBAN, auf die die Auszahlungen gehen. Ohne hinterlegte IBAN wird kein Kredit ausbezahlt.
- Ihr Logo
- Für die Landingpage, als Bilddatei oder Bild-Adresse.
- Schulung
- Ab dem Plan «Scale Plus» findet eine jährliche Schulung zu den Sorgfaltspflichten statt, für alle Personen, die Kunden identifizieren.
Wo die Grenze liegt
Sie führen das Gespräch, Sie kennen Ihren Kunden, Sie reichen den Antrag ein. Den Kreditentscheid und die Aufschaltung macht ausschliesslich Cashare — nach Kreditfähigkeitsprüfung und mit Rating. Das gilt für alle Stufen.
Häufige Fragen
Was Partner uns am häufigsten fragen
Hier einige Fragen und Antworten. Gerne stehen wir Ihnen für weitere Informationen zur Verfügung.
Persönlich beraten
Frage nicht dabei? Wir klären sie im Gespräch.
+41 41 558 48 88 partner@cashare.ch Kontakt aufnehmenWas ist Embedded Lending?
Embedded Lending bedeutet, dass die Finanzierung direkt in Ihr Angebot eingebaut ist: Ihr Kunde findet die Ratenzahlung dort, wo er kauft. Er stellt den Antrag auf Ihrer Landingpage, der Kredit kommt von Cashare. Sie erhalten den vollen Rechnungsbetrag, Ihr Kunde zahlt die Raten an Cashare.
Was kostet Embedded Lending?
Vier Pläne: Grow kostenlos (CHF 0 Einrichtung, CHF 0 pro Monat), Scale CHF 1'999 und CHF 259 pro Monat, Scale Plus CHF 2'499 und CHF 299 pro Monat, Custom ab CHF 6'000 und CHF 499 pro Monat. Pro Kredit fallen keine zusätzlichen Kosten an.
Wie lange dauert es, bis ich mein Geld habe?
Ist Ihr Kunde eine Privatperson, erfolgt die Auszahlung 14 Tage nach erfolgreicher Finanzierung des Projekts: er kann den Kreditvertrag innerhalb von 14 Tagen widerrufen — bis CHF 80'000 nach dem Konsumkreditgesetz, darüber nach den AGB. Danach geht der ganze Betrag in einer Zahlung auf Ihr Konto. Ist Ihr Kunde eine juristische Person, beträgt das Widerrufsrecht 10 Tage und die Auszahlungsfrist entsprechend 10 Tage.
Worin unterscheidet sich das von BNPL-Anbietern?
Beim verbreiteten Händlergebühr-Modell ist die Finanzierung für Ihren Kunden zinsfrei, und Sie zahlen pro Auftrag einen Prozentsatz des Rechnungsbetrags. Bei Cashare zahlen Sie eine feste Monatsgebühr und pro Auftrag nichts; die Kosten trägt Ihr Kunde über den Zins. Dafür finanzieren wir Beträge bis CHF 1'000'000, Laufzeiten bis 60 Monate und auch Geschäftskunden. Wollen Sie Ihrem Kunden 0 % bieten und die Kosten selbst tragen, geht das im Plan Custom als vereinbarte Verkaufsförderung.
Und wie unterscheidet sich das von Factoring?
Factoring löst eine andere Aufgabe. Dort verkaufen Sie Ihre offene Forderung an einen Factor und erhalten den Betrag abzüglich eines Abzugs; Ihr Kunde bekommt dadurch keine Ratenzahlung, sein Zahlungsziel bleibt unverändert, und die Meldung der Forderungen sowie die Abstimmung der Zahlungen bleiben bei Ihnen. Factoring hilft Ihrem Cashflow, wenn Kunden spät zahlen. Bei Cashare geht es um den Fall davor: Ihr Kunde kann oder will den Betrag nicht auf einmal aufbringen. Er zahlt in Raten an Cashare, Sie erhalten den ganzen Betrag 14 Tage nach erfolgreicher Finanzierung beim Konsumkredit — ohne Abzug und ohne Aufwand danach.
Erhalte ich eine Provision?
Nein. Cashare zahlt für eine Vermittlung keine Vergütung, und Sie stellen Ihrem Kunden für die Finanzierung nichts in Rechnung. Der Aufschlag auf den Nominalzins ist die Plattformgebühr von Cashare. Ihr Nutzen ist der Auftrag und die Vollzahlung.
Dient die Uhr oder das Schmuckstück als Sicherheit?
Nein. Ihr Kunde erhält einen Konsumkredit nach KKG — ohne Eigentumsvorbehalt, ohne Verpfändung und ohne Bewertung des Stücks. Mit der Übergabe ist er Eigentümer. Das ist ausdrücklich kein Pfandleihgeschäft und kein Leasing: der Kreditentscheid hängt an der Kreditfähigkeit Ihres Kunden, nicht am Wert des Stücks.
Was passiert, wenn der Antrag meines Kunden abgelehnt wird?
Ihnen entstehen keine Kosten und kein Aufwand. Nicht jeder Antrag wird bewilligt — die Kreditfähigkeitsprüfung ist gesetzlich vorgeschrieben und der Entscheid liegt bei Cashare. In der Projektübersicht sehen Sie zu jedem Antrag den Stand, inklusive Ablehnungen, und im Cockpit die Qualität Ihrer eingereichten Anträge über die Zeit.
Trage ich ein Ausfallrisiko?
Im Standardmodell ohne Bürgschaft nicht: Ratenzahlung und Mahnwesen sind eine Sache zwischen Ihrem Kunden und Cashare. Wählen Sie ab dem Plan Scale freiwillig die Bürgschaftsvariante, bürgen Sie für die von Ihnen vermittelten Kredite und erhalten dafür einen fest vereinbarten Zinssatz für Ihre Kunden.
Welche Beträge und Laufzeiten sind möglich?
Kredite von CHF 1'000 bis CHF 1'000'000 in Schritten von einem Franken, mit Laufzeiten von 1 bis 60 Monaten. So entspricht der Kreditbetrag genau Ihrem Rechnungsbetrag.
Wer entscheidet über den Kredit?
Ausschliesslich Cashare, nach Kreditfähigkeitsprüfung und mit Rating. Das ist gesetzlich vorgegeben und nimmt Ihnen die Verantwortung ab. Kredite an Privatpersonen unterstehen dem Konsumkreditgesetz.
Wie diskret ist das im Verkaufsraum?
Der Antrag läuft über Ihre Landingpage, die Ihr Kunde auf seinem eigenen Telefon öffnet — es braucht kein Kreditgespräch an der Kasse und kein Formular über den Tisch. Sie erfahren weder Einkommen noch Bonität noch Ablehnungsgründe; die Prüfung bleibt zwischen Cashare und Ihrem Kunden. Sichtbar bleibt Ihr Auftritt: Ihre Seite, Ihr Logo, Ihr Name.
Wie lange dauert die Aufnahme?
Mit Grow startet sie umgehend. Bei den anderen Plänen in der Regel wenige Tage, sobald die Unterlagen vollständig sind: Handelsregistereintrag, zeichnungsberechtigte Ansprechperson, Identifikation, IBAN und Logo.
Verwandte Branchen
Wenn es nicht um ein Luxusstück geht
Embedded Lending ist dasselbe, die Kreditprodukte unterscheiden sich. Diese Seite ist eine von neun Branchenseiten; die Kopfseite Embedded Lending stellt alle nebeneinander.
Autohandel
Fahrzeugverkauf am Verkaufspunkt, dazu Lagerfinanzierung für den Händler selbst.
Geräte und Maschinen
Für die Praxisgeräte und Maschinen, die Sie selbst anschaffen — mit Katalog auf der Landingpage.
Ausbildung und Weiterbildung
Die erste Branchenseite, live seit 2021 — dort sehen Sie das Modell im Betrieb.
Nächster Schritt
Mit Grow anfangen — kostenlos, ohne Bindung
Sie registrieren Ihre Firma, wir schalten Grow frei, Sie haben Ihre Landingpage. Das geht ohne Gespräch und ohne Offerte.
Für Scale, Scale Plus, die Bürgschaft oder ein eigenes Modell melden Sie sich direkt — dann sprechen wir über Ihren Fall.
Danke — wir melden uns innerhalb eines Arbeitstages an der angegebenen Adresse. Fragen in der Zwischenzeit: partner@cashare.ch